银行做数字货币到底图啥?战略意义,干了二十年银行的人给你说透
干了二十年银行,我越来越觉得数字货币不是技术话题,是银行能不能活下去的问题。它逼着银行重新想清楚自己在价值链上到底站哪。
拿跨境支付来说,现在一笔美元转账要走SWIFT加多家代理行,平均两到三天,手续费吞掉交易额的百分之好几句。数字货币银行体系里,实时结算把时间压到秒级,成本砍掉一大截。对我们这种做对公业务的银行,意味着客户资金周转速度翻倍,你不去接这个管道,客户就自己找别的路。
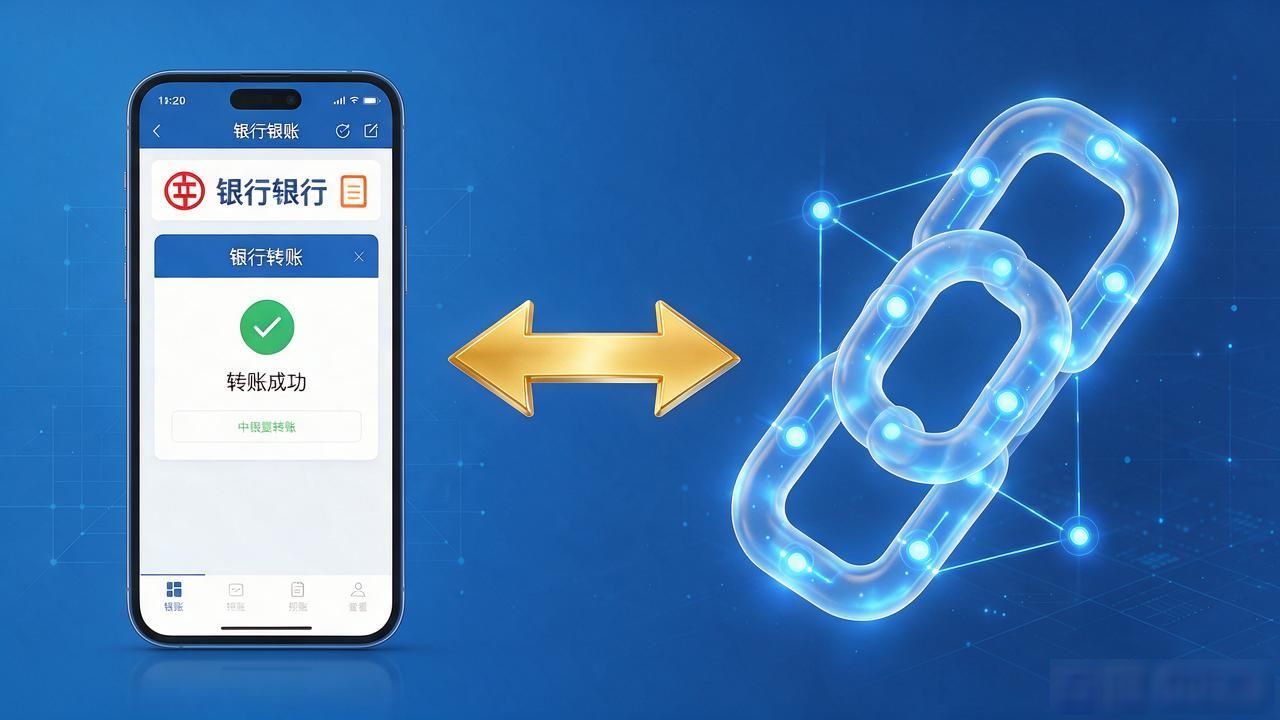
更让我坐不住的是客户那头。移动支付和电商结算已经把零售存款的入口抢走大半,银行APP打开率一年比一年低。数字货币给银行一个机会——把支付场景拉回银行体系,让用户存的钱、花的账、贷的款全在一条链上转数字货币银行战略意义,粘性完全不一样。这不是锦上添花,是断流之后重新接水。
还有一块很多人没意识到:合规。数字货币银行架构下,每一笔交易链上可追踪,反洗钱和反逃税的颗粒度比传统报表明细细得多。这对监管是好事,对银行来说反而是护城河——我们有能力帮企业客户把合规成本降下来,这个服务是平台型公司做不了的,得靠银行牌照和风控体系兜底。
利差被压到一两个点银行做数字货币到底图啥?战略意义,干了二十年银行的人给你说透,靠吃利差过日子越来越难。数字货币银行打开了新口子:智能合约触发自动放款、跨境贸易融资秒级到账、国债直接对接零售投资者。这些场景把资金周转速度本身变成利润来源,靠的是效率差。谁先把链路跑通,谁就多一块别人拿不走的收入。
